2023年8月10日木曜日

暑い夏 租税回避について思うこと(総則6項事件を契機として) ~その1~

1. 「ふるさと納税制度において地方公共団体から返礼品を受領した場合の課税関係」についての寄稿

「ふるさと納税制度において地方公共団体から返礼品を受領した場合の課税関係」という題で、税法学会中部地区や租税訴訟学会名古屋支部の研修会でお話ししたことがありますが(前者については、このブログでふれたことがあります。)、その際の資料をまとめたものが、『租税訴訟No.16』に掲載されました(「ふるさと納税制度において地方公共団体から返礼品を受領した場合の課税関係」(租税訴訟No.16 251頁、2023年))。
 題材となった本件審査請求の結果は残念でしたが、これに含まれる色々な問題については、上記投稿にてかなり紹介できたのではないかと思います。
 ここでは、これまで、研修や上記投稿では触れる機会がなかったことを、一つだけ…。
 それは、本件審査請求は、名古屋在住の納税者が名古屋市内の所轄税務署から処分を受け、名古屋国税不服審判所に申立てたものであるにもかかわらず、縁もゆかりもない静岡支所の係属となったことです。
 静岡支所の方が業務がすいていたことが理由らしく…。結局、「不利益はないように配慮する」という説得に渋々応じることになりましたが…。
 裁判ではあまり聞かないように思うので、備忘のために記しておきます。

 2. 総則6項事件と「租税回避」について

(1) 8月に入り、夏、真っ盛り。
 毎日、毎日、本当に暑い日が続き、それでなくてもどんどん悪くなってきている頭の回転が、更に、悪くなっている気がします(笑)。
 とはいえ、客員をしている大学院が夏休みに入ると、正直、ホッとします。その授業で、今年、事例検討の一つとしてとりあげた“総則6項事件”(最判令4.4.19、以下、「本判決」)について、久しぶりのブログで話題にしてみたいと思います。

(2) この事案は、共同相続人であるXらが、相続財産である本件各不動産について、財産評価基本通達(以下「評価通達」といいます。)の定める方法により評価して相続税の申告をしたところ、S税務署長から、本件各不動産の価額は評価通達の定めによって評価することが著しく不適当と認められるから別途実施した鑑定による評価額をもって評価すべきであるとして本件処分を受けたため、その取消しを求めたというものです。
 本事案の背景には、いわゆる“タワマン節税”を招来した、特に高層マンション等の不動産における時価と相続税評価額のかい離があります。

 相続税法22条は、「相続……により取得した財産の価額は、当該財産の取得の時における時価によ」るとしているのですが、現実の評価事務は、「納税者間の公平の維持、納税者及び租税行政庁双方の便宜、徴税費の節減等の観点」(金子『租税法24版』)から、評価通達によっています。
 ところが、本事案では、下表のように、申告に用いられた評価通達による評価額が、時価(後述するように、本判決では、鑑定評価額が時価であると認められています。)の約4分の1となっていたのです。
 また、本事案の被相続人は94歳で亡くなる約3年前に多額の借入れをして本件各不動産(下表の甲不動産と乙不動産)を購入したため、借入債務と基礎控除の結果、相続税は0円となりました。しかも、乙不動産については、被相続人死亡後1年以内に第三者に売却しています。
 そのため、本判決は、「本件購入・借入れが近い将来発生することが予想される被相続人からの相続においてXらの相続税の負担を減じ又は免れさせるものであることを知り、かつ、これを期待して、あえて企画して実行した」、つまり、「租税負担の軽減」をも意図していたと認定されているのです。            


購入額

売却額

申告の評価額

(通達評価額)

処分の評価額

(鑑定評価額)

甲不動産

8.37億円


約2億円

7.54億円

乙不動産

5.5億円

5.15億円

約1.3億円

5.19億円

(3) さて、本事案が“総則6項事件”とよばれているのは、評価通達の「第1章 総則」の「6」に、「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」と規定されているからです。
 金子宏教授は、現実の評価事務は評価通達(基本通達)によって行われていることを「納税者間の公平の維持、納税者及び租税行政庁双方の便宜、徴税費の節減等の観点」から肯定的に捉えているようであり、その上で、「基本通達によっては適切な評価をすることができないと認められる特別の事情がある場合には、他の合理的な方法によって通達の基準より高く、または低く評価することができると解すべきであり…このことを考慮してであろう。基本通達第1章6は、『…略…』と定めている」(金子宏『租税法24版』)としています。また、従来の裁判例も、特別の事情があるときは、やはり、評価通達によらない他の合理的な方法によって評価した価額によることができるなどとしていました。そこで、本事案の第一審も、争点①として、「本件相続開始時における本件各不動産の時価(評価通達の定める評価方法によらない評価が許されるための特別の事情の内容及び本件各不動産におけるその有無)」としていました。
 しかし、そもそも、評価通達そのものについて、通達は法源ではないからこれにより時価を認定することは租税法律主義に反するのではないかという批判もあるところ、上記のように特別な事情があれば、更に、実務上は、評価通達の総則6項を適用することにより、評価通達によらないで時価を認定できるというのは、総則6項を、いわゆる租税行為の否認規定として機能させているのではないかという批判がありました。
 この点、山元拓最高裁調査官(ジュリ1581・92~)は、「『特別の事情』の位置付け(相続税法22条の『時価』該当性の問題か、平等な取扱いの問題か等)は必ずしも明らかではな」いとしています。そのため、本事案の最高裁では弁論が開かれたのですが、それに先立ち、「更正処分の基礎とされる課税価格に算入された財産の価額が当該財産の客観的な交換価値としての時価を上回らない場合であっても、当該価額が財産評価基本通達の定める方法により評価した価額を上回るときは、当該更正処分は違法となるか(具体的には、①相続税法22条に違反するか、②平等原則に違反するか)」(※)について求釈明があったのです。

※22条の「時価」>更正処分の基礎とされた鑑定価額>申告された評価通達による評価額  の場合
  →①相続税法22条に反するか?
   ②平等原則に違反するか?

(4) 本判決は、まず、①について、以下のように判示しました。
「相続税法22条は、相続等により取得した財産の価額を当該財産の取得の時における時価によるとするが、ここにいう時価とは当該財産の客観的な交換価値をいうものと解される。そして、評価通達は、上記の意味における時価の評価方法を定めたものであるが、上級行政機関が下級行政機関の職務権限の行使を指揮するために発した通達にすぎず、これが国民に対し直接の法的効力を有するというべき根拠は見当たらない。
 そうすると、相続税の課税価格に算入される財産の価額は、当該財産の取得の時における客観的な交換価値としての時価を上回らない限り、同条に違反するものではなく、このことは、当該価額が評価通達の定める方法により評価した価額を上回るか否かによって左右されないというべきである。
 本件各更正処分に係る課税価格に算入された本件各鑑定評価額は、本件各不動産の客観的な交換価値としての時価であると認められるというのであるから、これが本件各通達評価額を上回るからといって、相続税法22条に違反するものということはできない。」

 また、②について、以下のように判示しました。
「他方、租税法上の一般原則としての平等原則は、租税法の適用に関し、同様の状況にあるものは同様に取り扱われることを要求するものと解される。…略…課税庁が、特定の者の相続財産の価額についてのみ評価通達の定める方法により評価した価額を上回る価額によるものとすることは、たとえ当該価額が客観的な交換価値としての時価を上回らないとしても、合理的な理由がない限り、上記の平等原則に違反するものとして違法というべきである。もっとも、上記に述べたところに照らせば、相続税の課税価格に算入される財産の価額について、評価通達の定める方法による画一的な評価を行うことが実質的な租税負担の公平に反するというべき事情がある場合には、合理的な理由があると認められるから、当該財産の価額を評価通達の定める方法により評価した価額を上回る価額によるものとすることが上記の平等原則に違反するものではないと解するのが相当である。
 これを本件各不動産についてみると、本件各通達評価額と本件各鑑定評価額との間には大きなかい離があるということができるものの、このことをもって上記事情があるということはできない。
 もっとも、本件購入・借入れが行われなければ本件相続に係る課税価格の合計額は6億円を超えるものであったにもかかわらず、これが行われたことにより、本件各不動産の価額を評価通達の定める方法により評価すると、課税価格の合計額は2826万1000円にとどまり、基礎控除の結果、相続税の総額が0円になるというのであるから、Xらの相続税の負担は著しく軽減されることになるというべきである。そして、被相続人及びXらは、本件購入・借入れが近い将来発生することが予想される被相続人からの相続においてXらの相続税の負担を減じ又は免れさせるものであることを知り、かつ、これを期待して、あえて本件購入・借入れを企画して実行したというのであるから、租税負担の軽減をも意図してこれを行ったものといえる。そうすると、本件各不動産の価額について評価通達の定める方法による画一的な評価を行うことは、本件購入・借入れのような行為をせず、又はすることのできない他の納税者とXらとの間に看過し難い不均衡を生じさせ、実質的な租税負担の公平に反するというべきであるから、上記事情があるものということができる。」

※22条の「時価」>更正処分の基礎とされた鑑定価額>申告された評価通達による評価額  の場合
  →①相続税法22条に反するか? No
   ②平等原則に違反するか?   Yes ただし合理的理由があればNo

(5) このように、本判決は、①において、相続税法22条の「時価」を上回らない限り、同条に違反しないとしていますが、評価通達は国民を直接拘束しないとしつつ、現実には評価通達によって時価認定されていることについてはそれ以上言及していないため、租税法律主義に違反するのではないかという批判に十分にこたえるものとはなっていないように思えます。にもかかわらず、②において、現実には評価通達によって時価認定されていることを前提に、特定の納税者についてのみ評価通達を上回る時価認定をすることは、合理的な理由がない(実質的な租税負担の公平に反するというべき事情がない)限り、「租税法上の一般原則としての平等原則」に反するから違法だとしています。
 この点、山元拓最高裁調査官(ジュリ1581・92~)は、「原則として通達評価額によるべき根拠が上記の平等原則にあり、その例外も同原則から導かれるべきことを踏まえ、……位置付けや内実が明確でない『特別の事情』という用語を避けて、事柄の性質に応じた表現としたものであろう。」と書いておられます。
 しかし、既に述べたように、租税法律主義に反するのではないかとも疑われる評価通達による時価認定の適法性について正面から論ずることなく(時価評価は事実認定だから、評価通達によっても租税法律主義に反しないという論理が隠れているのかもしれませんが…)、「評価通達は相続財産の価額の評価の一般的な方法を定めたものであり、課税庁がこれに従って画一的に評価を行っていることは公知の事実である」として課税庁の評価通達による現実の評価実務を追認した上で、「通達評価額によるべき根拠」として「租税法上の一般原則」などというものをもってきたことが、まず、極めて憂慮すべきであると思われます。さらに、「合理的理由」すなわち「実質的な租税負担の公平に反するというべき事情」というきわめて規範的な「事情」があれば、「租税法上の一般原則」である「平等原則」の例外が認められる結果となってしまっている…そして、その事情の中に、租税回避を理由とするものがあれば、それは、結局、(たとえ、時価評価が事実認定であるとしても)租税回避行為の否認にあたるのではないか…と感じるのは杞憂というものなのでしょうか。金子宏教授は、「法律の根拠がない限り租税回避行為の否認は認められないと解するのが、理論上も実務上も妥当であろう」(金子『租税法第24版』)とおっしゃっておられますが…。
 ちなみに、山元拓最高裁調査官(ジュリ1581・92~)は、「ここで問題となっているのは、時価に係る事実の(平等な)認定であり、いわゆる租税回避行為の否認ではない…」としているのです。

(6) 長くなってしまったので、続きは、明日に…。

2023年5月21日日曜日

ラオス視察旅行


1. 本年3月19日から25日まで、愛知県弁護士会国際委員会のラオス人民民主共和国(Lao People's Democratic Republic。以下、「ラオス」といいます。)への視察旅行に参加してまいりました。コロナ禍がようやく落ち着いてきたので、久しぶりの視察旅行への参加です。
 ラオス視察旅行において訪問させていただいた経済紛争解決センター(Economic Dispute Resolution Center)や、ラオス首都人民裁判所(Vientiane People’s Capital Court)で実現した裁判傍聴などについてのご報告を、事務所通信第9号にまとめました。ご覧いただけると嬉しいです。


 2. 本日のブログでは、お土産について、ご紹介します。
 

(1)コーヒー
 ラオスのボラベン高原は一年中冷涼な気候で雨量は3,000mを超え、コーヒーの産地となっています。事務所通信でも触れましたが、日本のコーヒー豆輸入額(2021年)でラオスは第9位だそうです。

スーパーなどで購入した
コーヒーとドライフルーツ

(2) テキスタイル
 詳しくはないのですが、伝統的なテキスタイルが大好きで、海外旅行ではお土産に買うことを多いです。 

ルアンパバーンの"Ock Pop Tok"で購入した敷布の額

"Ock Pop Tok"に飾ってあった
ファブリックでつくったラオスの地図
こちらは、昔、日本で購入した
ラオスの古布。
どこの地域のどの民族のものなのでしょうか。
こちらも、昔、日本で購入。
モン族の古い刺繍とのことですが
ラオスかどうかはわかりません。
とっても細かくて、気に入ってます。

(3) お酒
 ラオスでは、ビアラオ(Beerlao)をいただいておりましたが、お土産には、ラオスの米焼酎ラオラーオ(lao lao)と”Vinla Varly, Premium Rice Wine Xieng khouang 2021”を購入しました。

ルアンパバーン空港で購入したライスワインと
ラオラーオの村で購入した米焼酎

(4) サファイア
 ルアンパバーンの空港で、ラオス産サファイアときいて、新幹線代くらいなので、買ってみました。気に入ってます!

銀台で、全体でコインくらいの大きさです。
ラオス産サファイア?
クラリティ(透明度)がとっても低く
色も暗いですが
値段が値段なので気になりません(笑)。

(5)その他


モン族の村で購入した
象のストラップ

上は昔ベトナムで購入。
下はラオラーオの村で購入。
両者がお友達に思えたので買ってしまった…
水煙草につかうもの?

こちらも衝動買い…。
簪?

2023年1月4日水曜日

新年(令和5年)のご挨拶


令和5年が明けました。

本年もよろしくお願い致します。


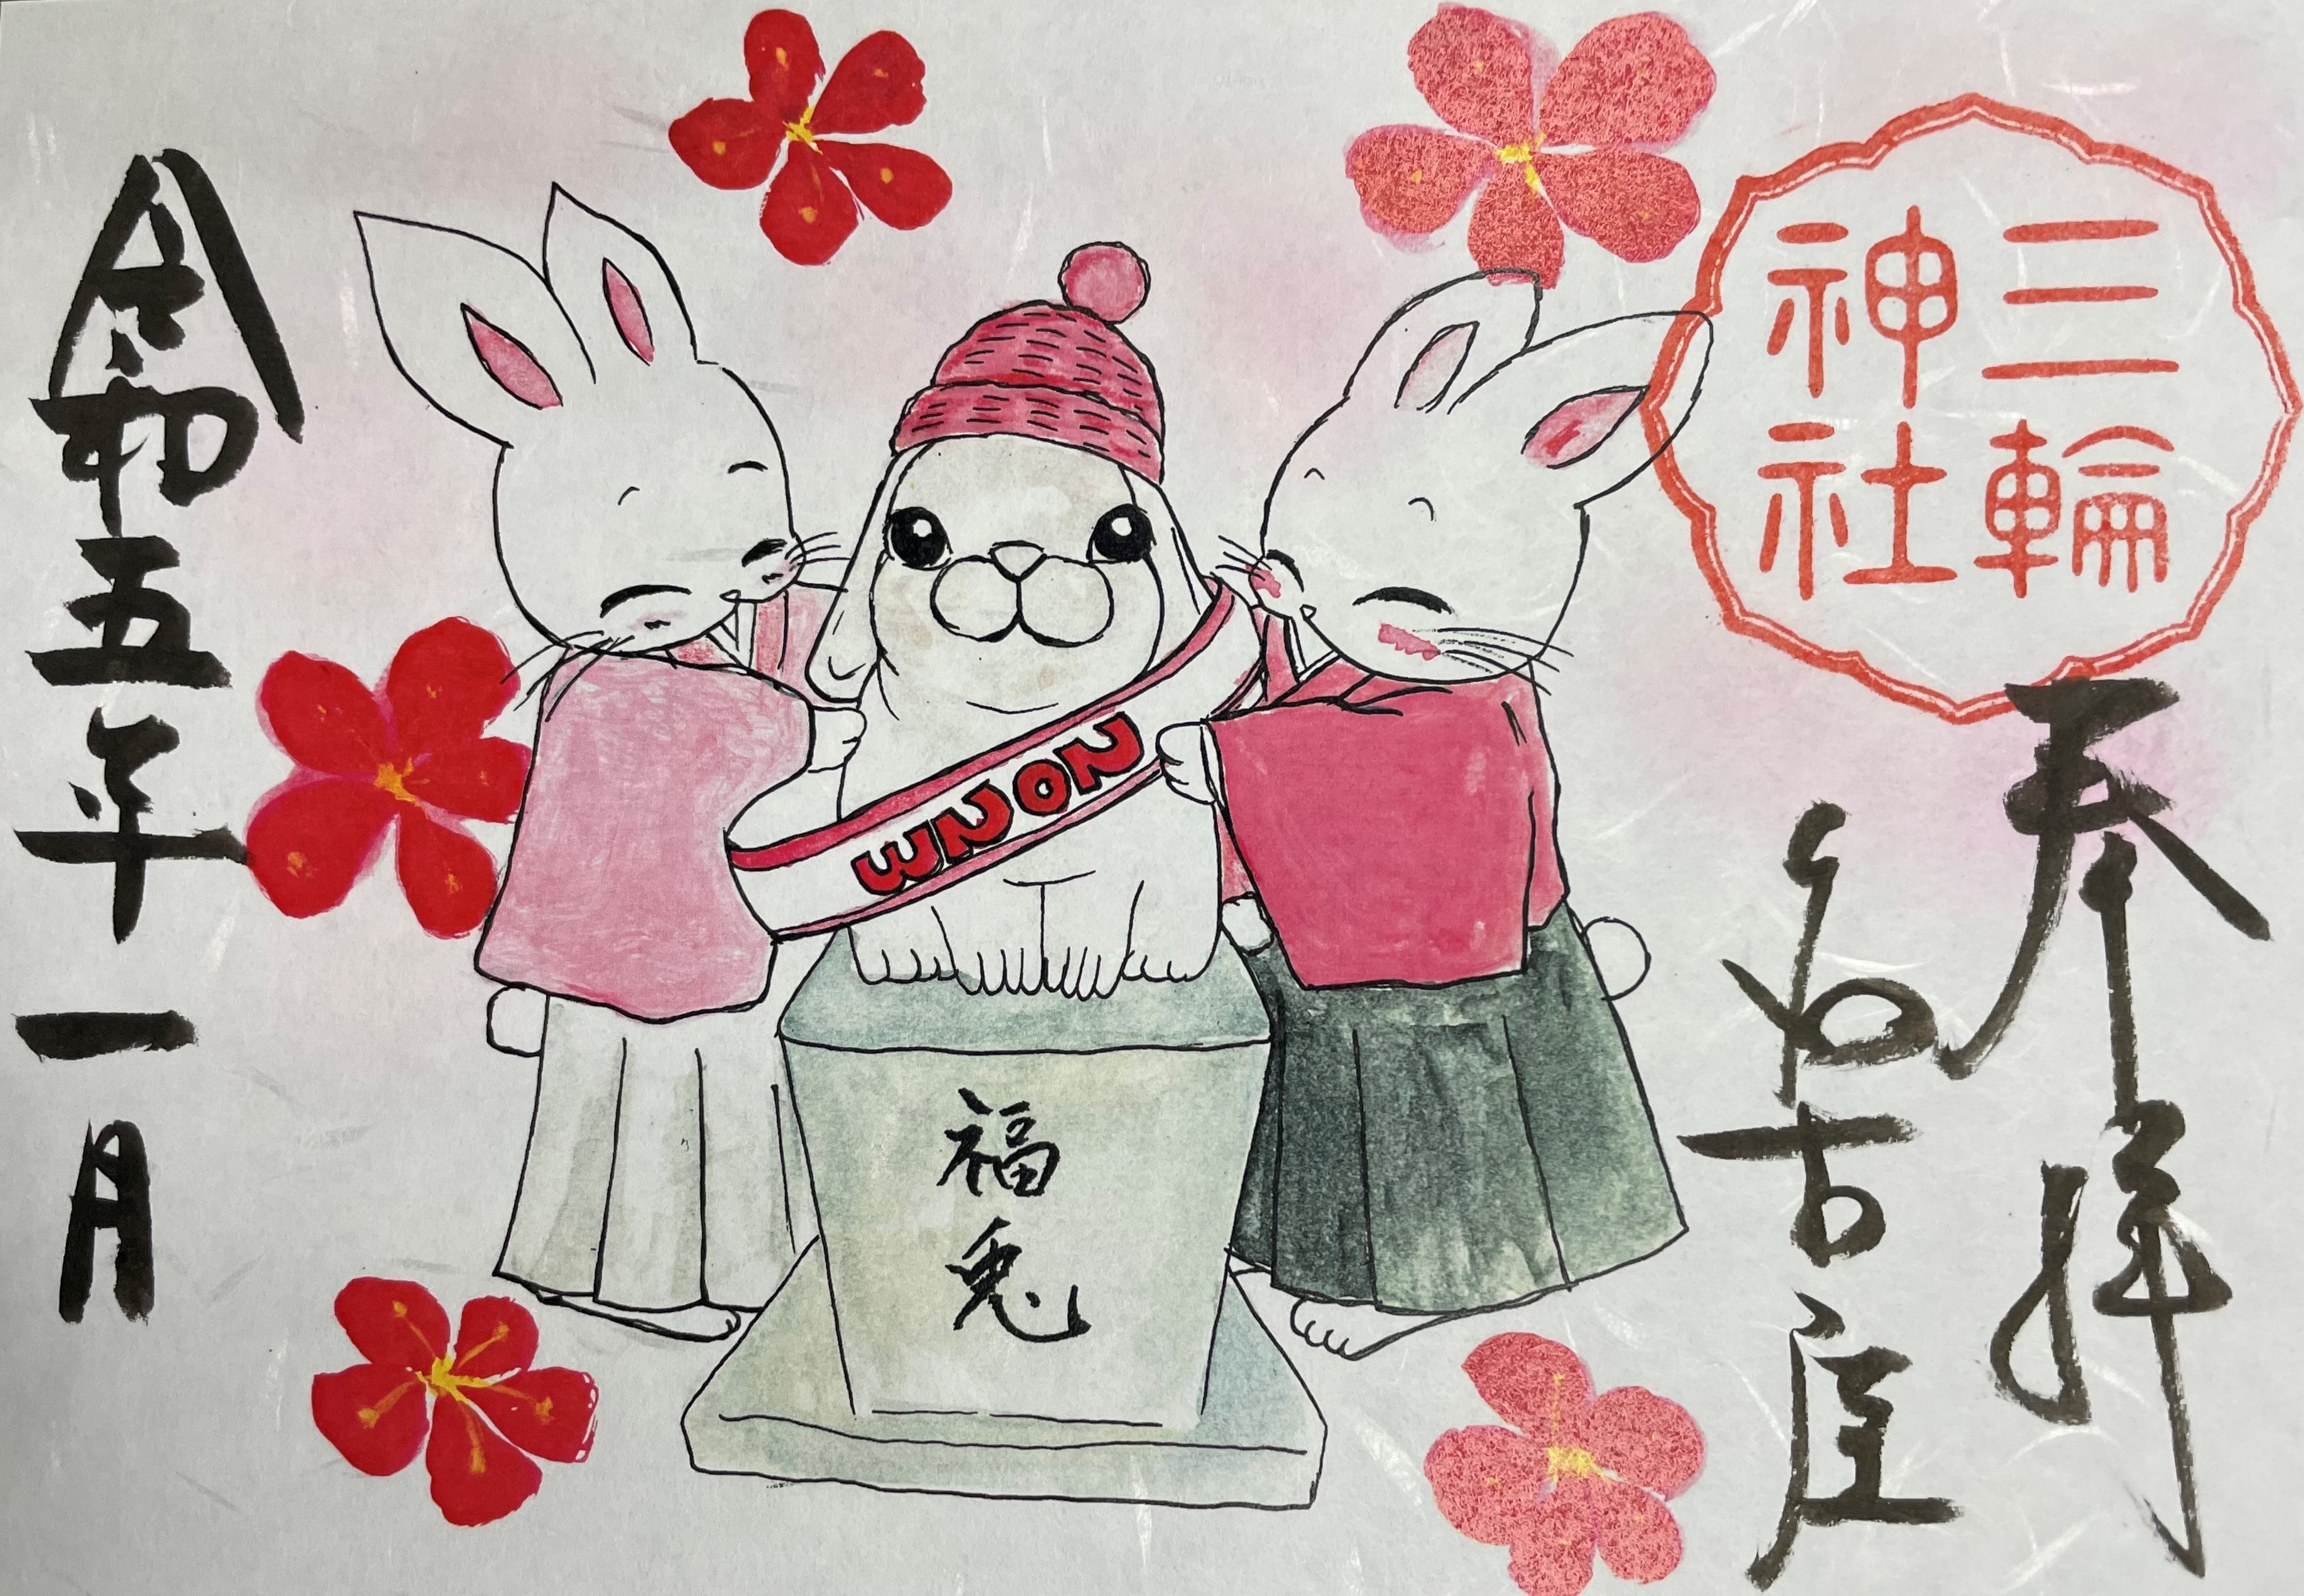
今年はうさぎ年に因んで三輪神社におまいりしました。

境内にはかわいい“なでうさぎ”。御朱印も、かわいいうさぎさんです。

なぜ、うさぎさん?
三輪神社のご祭神である大物主大神(おおものぬしのおおかみ)は大国主神(おおくにぬし)と同一だそうで、大国主神といえば、「因幡の白兎」を助けたやさしい神様。ということで、うさぎは神様のつかいだそうです。

三輪神社の境内にあった「御由緒」によると、元亀年間(1570年)に、奈良桜井三輪町から、現在の矢場町交差点辺りにあった小林城に移った城主、牧若狭守長清が、生れ故郷の三輪山に鎮まります大物主大神を祀ったと伝わっているそうです。このように三輪山といえば奈良県ですし、古事記に活玉依姫(いくたまよりひめ)との恋物語?がでてくる大物主大神は大和民族に神様のようにみえるのですが、出雲の国造りの神様である大国主神と一緒なんですね…(興味深いので、機会があったら、後日、調べてみたいと思います)。

ところで、小林城は、『愛知の城』(山田柾之著)によると、天文十七年(1548年)、織田信秀が末森城へ移ったとき、尾張守護であった斯波氏の一族である牧長義(後の義清)が築いたもので、長義とその子である長清の二代が23年間居城したとあります。三輪神社の「御由緒」にもでてくる牧長清は、織田信長の妹(お市の方の姉)を妻(おとくの方、お市の方と同様に、美人の誉れが高く、「小林殿」と呼ばれた。)にしたそうです。小林城は、牧長清の死後、廃城となりました(現在の清浄寺(矢場地蔵)の辺りらしいです)。

名古屋のお雑煮といえばもち菜…ということで、今年は、もち菜を使ってみました。


2022年12月29日木曜日

令和4年が終わろうとしています…


令和4年(2022年)も残りわずかとなりました。

ブログ投稿は少なめが定着してまいりました笑

今年も色々なことがありましたが

健康がとにかく大切であると痛感致します。

プライベートでは

今年の半ば頃より、Kindleを利用するようになって

読書時間がお幅に増えましたが

目への負担が大きかったのか

ここのところまた読書時間が減っています。

どんどん登場する新しいツールを上手に利用しつつ

健康で文化的な生活を充実させて行ければ…と思っています。

I wish you all a Happy New Year!!!


名古屋は今年のイブ、雪でした


2022年10月2日日曜日

『次世代ビジネス対応 契約審査手続マニュアル』が出版されました!

 昨年12月に本ブログで「執筆中(共著者の一人)」とお伝えしていた本が、令和4年9月26日付で出版されました。

『次世代ビジネス対応 契約審査手続マニュアル -「新しい資本主義」を踏まえた契約類型-』(新日本法規・2022年)
です。
同書は以前ご紹介した『新民法対応 契約審査手続マニュアル』(新日本法規・2018年)のスピンアウト版で、「成長戦略実行計画2020」「成長戦略フォローアップ2020」や岸田総理の「新しい資本主義」を意識した内容となっており、また、従前と同様に書式例が豊富です。
私が担当したのは「第1章 スマート農業に関する契約の審査」の中の「8 攻めの農業①~新品種の共同研究開発契約とブランド化~」です。
スマート林業に関するコラムも掲載されています。

機会がありましたら、お手にとっていただけると嬉しいです。


2022年6月9日木曜日

素朴な質問 あれこれ

 日々に気づく素朴な疑問が物事の本質にかかわっていたり、難問への入口だったりすることって、あるような気がします。そして、そういう素朴な疑問は、多くの場合、大変優秀な先人達が疑問を解消してくださっていたり、深く取り組んでいてくださることが多いです。

思い出すと、幼稚園のお便りに、「『なぜ』がいっぱいですね」と書かれ(先生を困らせていたのでしょうか…震)、長じても、色々な疑問が浮かんでは消えていきます(笑)。


1.慣性の法則(なぜ電車の中でジャンプしても後ろに飛ばされないの?)

 小学生の頃、電車に乗っていて、どうして走っている電車の中でジャンプしても後ろに飛ばされないのだろうと、急に不思議に思うようになりました。

 そこで、思いきって、小学校の担任の先生に質問すると、「地面でジャンプして同じ位置に着地するのは普通だと思っているかもしれないが、地球はものすごいスピードで自転しているんだぞ。動いている物にのっている人は、その動いている物と同じスピードで動こうとするから、ジャンプしたからといって、急にその場に留まったりしないのだ。」と教えてくださいました。地球は自転していると知識では知っていましたが、地面がそんなすごいスピードで動いているとは想像できなかったので、ビックリしたものです。中学校に入ると、これは慣性の法則という、ニュートンの運動3法則の第一法則の話なのだと知りました。

 2.国税徴収法に基づく差押(なぜ滞納処分の差押では令状がいらないの?)

  山口県阿武町で4630万円が誤って振り込まれた問題では、当初のなぜ仮差押を迅速に行わなかったのかという批判が、国税徴収法を用いた代理人弁護士の豪腕への賞賛に変わっていったように思えます。

 (誤振込について、似たような?経験があったことについては、以前のブログで触れました…苦笑)。

 国または地方公共団体は、履行の催告として督促を行いそれでも租税が完納されないときは、納税者の財産から租税債権の強制的満足を図ることができます。このような納税者の財産から租税債権の強制的実現を図る手続を滞納処分又は強制徴収といいます(金子宏『租税法24版』1037頁)。

 国税の滞納処分に関する一般法として、国税徴収法があり、関税及び地方税の滞納処分については国税滞納処分の例によることとされています。

 私は、以前、何度か、地方公共団体で債権回収の研修をしたことがありますが、それは、滞納処分という簡易かつ強力な債権確保の方途を与えられていない私債権と非強制徴収公債権に関するものです。やはり、滞納処分ができない債権については、地方公共団体は債権回収に苦労するようですね。

 滞納処分は、狭義の滞納処分と交付要求にわかれます(後者の交付要求は、現に進行中の強制換価手続の執行機関に換価代金の交付を求め、それによって租税債権の満足を図る手続で、弁護士としては、破産管財人をしているときにでてきます。)。

 前者の狭義の滞納処分においては、国税徴収法47条が、「次の各号の一に該当するときは、徴収職員は、滞納者の国税につきその財産を差し押さえなければならない。(以下略)」と規定しています。

 私が国税局で任期付職員をしていた頃、何かのきっかけで、滞納処分による差押の話になり、憲法35条は捜索差押について令状主義をとっており、いわゆるマルサ(国税局査察部)の犯則調査であっても、「地方裁判所又は簡易裁判所の裁判官があらかじめ発する許可状により」(国税通則法132条1項)捜索差押する必要があるのに、滞納処分による差押で令状がいらないのはおかしいのではないかと疑問に思ったことがありました。その際、自分が所有する憲法の基本書などを含め、色々と調べてみてみましたが、満足いく回答は得られませんでした。

 しかし、今回の報道に接し、ふと、単純なことに気がつきました…。債務者が任意に債務を履行しないとき、近代国家では債権者が自力救済をはかることは禁止されており、勝訴判決など債務名義という国のお墨付きを得て、裁判所の強制執行を利用することにより、はじめて権利実現が可能となるところ、滞納処分の場合、国のお墨付きや強制執行が不要なだけなのではと…。

 金子先生の『租税法』を改めて読むと、「私法上の債権については、原則として、その存否および金額について裁判所の判断を経たうえ、司法機関にその履行の強制を求めなければならない。これに対し、租税については、その存否および金額を確定する権限(確定権)と任意の履行がない場合に自らの手で強制的実現を図る権限(強制徴収権・自力執行権)とが租税債権者たる国および地方団体に与えられているわけであるが、これは、租税の確実かつ能率的な徴収を図るためである。」と記載されています。

 阿武町では、昨日(6月8日)付けで取立権が発生し、約4290万円の回収が完了したと報道されています。全額回収まではいっていませんが、ひとまず、よかったですね。

 3.売買契約において目的物を受領したことによる収入金額の有無(なぜ、売買契約において、売主は代金を受領すると収入金額とされるけど、買主は目的物を受領しても「経済的利益」とならないの?)

  先月、税法学会中部地区で、「ふるさと納税制度において地方公共団体から返礼品を受領した場合の課税関係」という題で、審査請求において請求人の代理人をつとめた案件の報告をする機会がありました。

 主要な争点は、

①審査請求人に本件各返礼品の受領による経済的利益があり、これを一時所得の金額の計算上総収入金額に算入すべきか否か

②本件各返礼品の受領による経済的利益があり、これを一時所得の金額の計算上総収入金額に算入すべきである場合、本件各評価額が過大であるか否か

 です。

  このうち、①の争点は、現在のように、多くの地方公共団体が、ふるさと納税を仲介する民間のウエブサイト(よく宣伝されているあれです…)を用いて、「所定の寄附をしてくれれば返礼品を提供する」と約して寄附を募集している実態に鑑みれば、返礼品は寄附の対価となっているという事実があり、それを前提としています。

 ふるさと納税の返礼品の受領については、国税庁が一時所得にあたるとの見解(質疑応答事例「『ふるさと納税』を支出した者が地方公共団体から返礼を受けた場合の課税関係」)をだしていますが、この見解がだされたのは、ふるさと納税制度が導入された直後の平成22年であり、一部報道で「官製ネット通販」と揶揄されるほどふるさと納税を仲介するウエブサイトが整備される以前のことです(平成27年度以降、ふるさと納税制度の利用が大幅に増加し、いわゆる返礼品競争が生じたといわれています。)。

 一時所得にあたるというためには、所得税法34条1項の規定から非対価性要件を充たす必要であるところ、返礼品は寄附の対価となっている事実を前提とすれば、非対価性要件を充たすことはないと考えられます。

  それでは、雑所得になるのか。そのような学説もありますが、私は、そもそも、「経済的利益」(所得税法36条1項)がないのではないかと考えています。

 というのも、売買契約において、目的物を受け取った側が課税されるというのは聞いたことがありません。これは対価を支払っているからではないかと考えたのです。

 調べてみると、岡村忠生他『ベーシック税法第7版』(有斐閣・2013年)にAがBに物を売って代金(金銭)を得る売買契約において、Aが受け取る代金は「収入金額」となるが、Bが受け取る物は「収入金額」とならないことについて、記載がありました。ただし、「金銭を出せば収入金額はなく、物を出せばある。収入金額があるかどうかは、入ってきた方ではなく、出て行った方で決まる」という説明で、恥ずかしながら、いまひとつ、しっくりきませんでした。

 税法学会の報告では、出席されていた先生(教授)から、「収入金額に関する一考察」(岡村忠生、法学論叢158巻第5・6号192頁)に、「所得税法を学びはじめた学生がしばしば陥る難問に、資産を購入したとき、収入金額はどうなるか」がとりあげられていると教えていただきました。

 拝読すると、確かに、初学者が気がつきやすいかもしれない…、しかも…、難問だなあ…と思った次第です。